Hvem der fører selskabets regnskab, og om nogen reviderer det. Kun i Norge
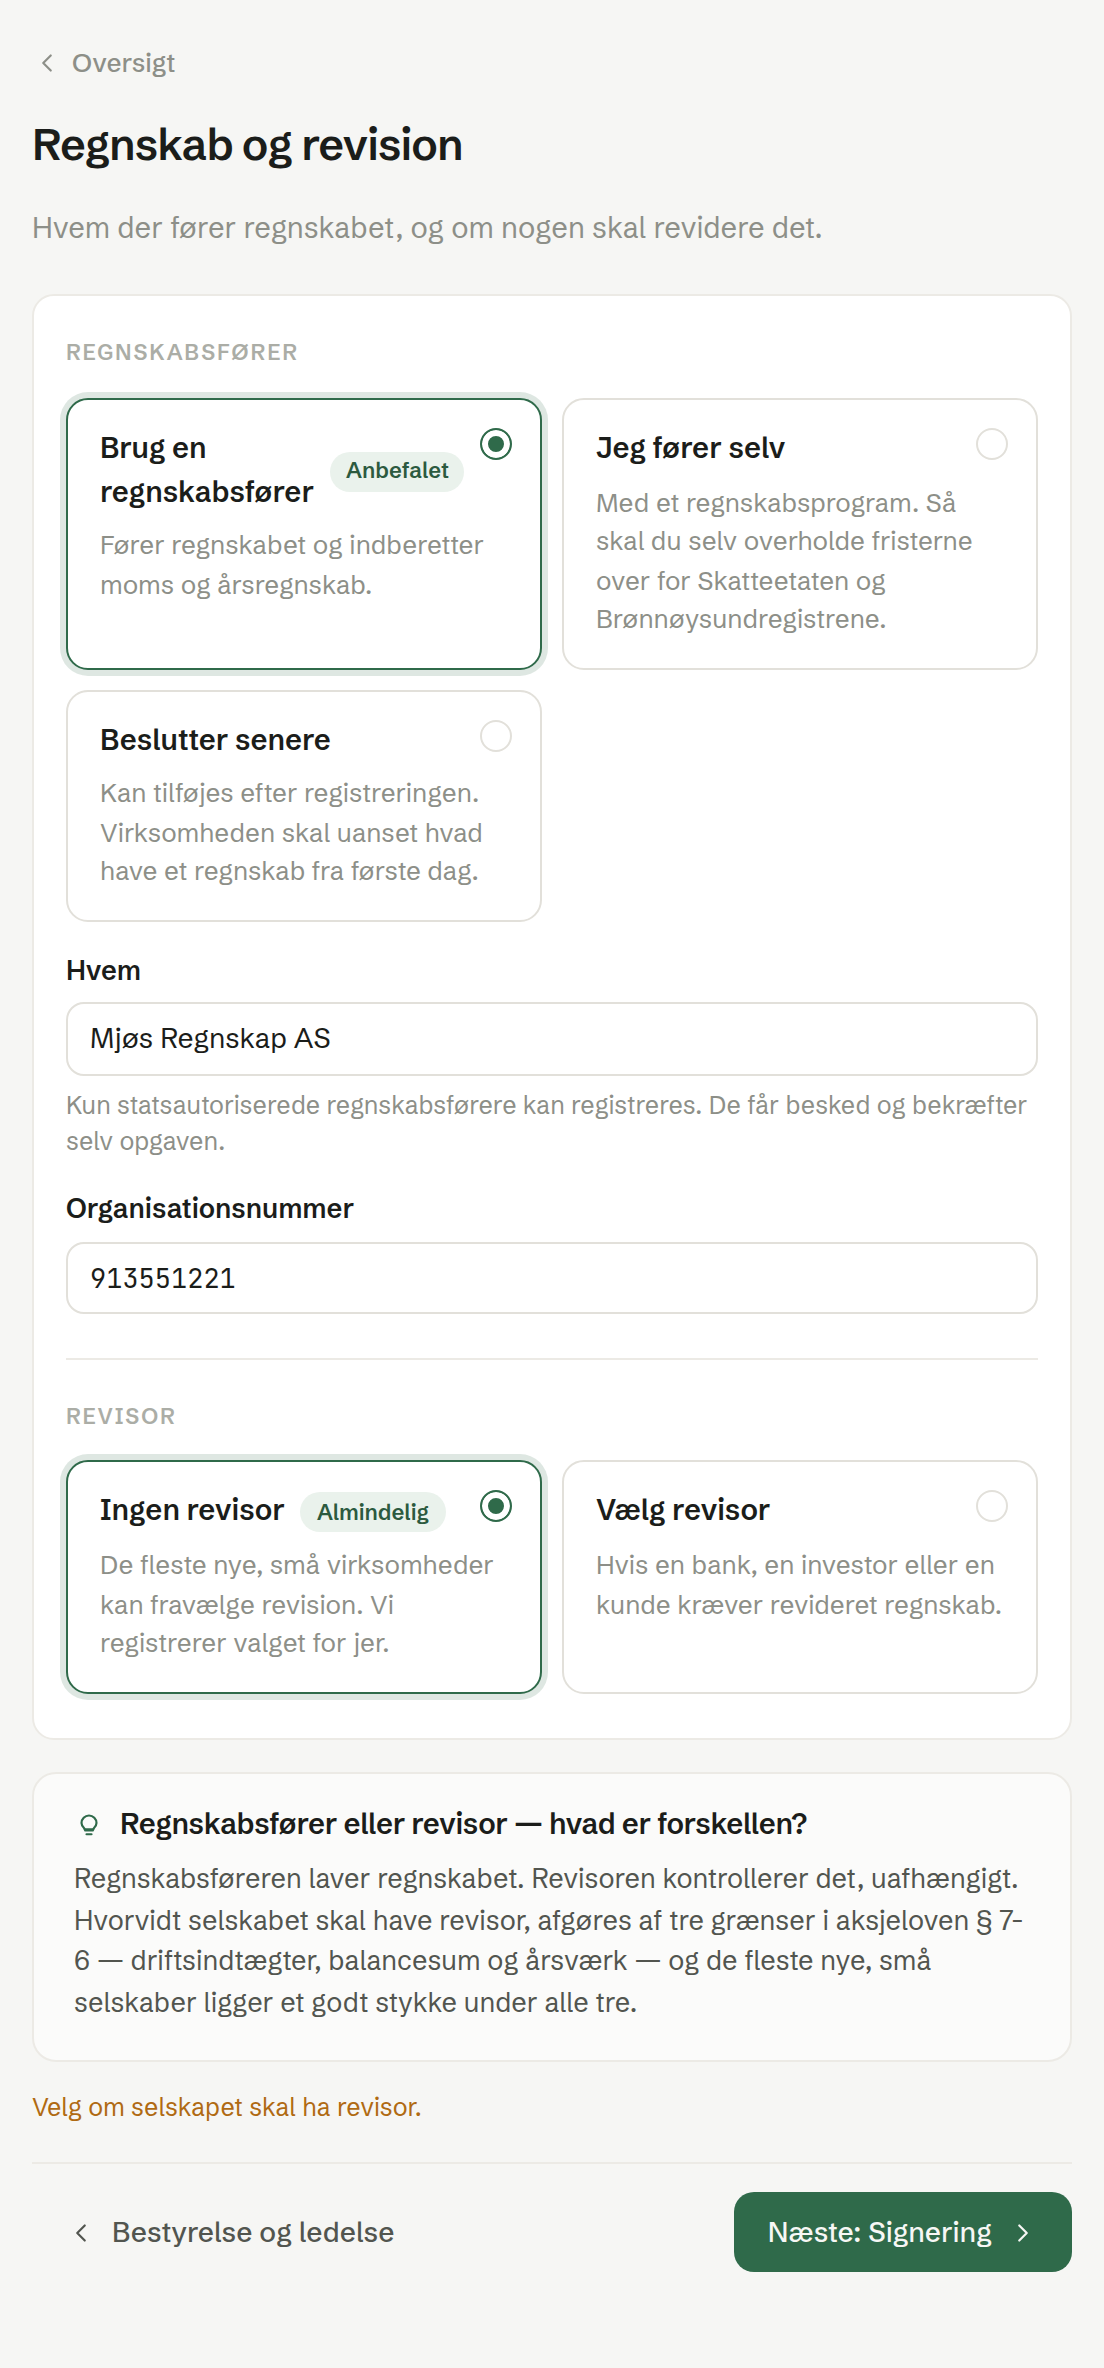
Regnskabsfører
- Brug en regnskabsfører (anbefalet) — fører regnskabet og indsender momsangivelsen og årsregnskabet. Udfyld Hvem og Organisationsnummer. Kun statsautoriserede regnskabsførere kan registreres; de får besked og bekræfter selv opgaven.
- Jeg fører selv — med et regnskabsprogram. Så overholder du selv fristerne.
- Beslutter senere — en regnskabsfører kan tilføjes efter registreringen. Selskabet skal under alle omstændigheder føre regnskab fra første dag.
Revisor
- Ingen revisor (almindeligt) — de fleste nye, små selskaber kan fravælge revision, og valget registreres for dig.
- Vælg revisor — hvis en bank, en investor eller en kunde kræver revideret regnskab. Angiv revisor og Organisationsnummer; de bekræfter selv opgaven.
Om et selskab skal have revisor, afgøres af tre grænser i den norske aktieselskabslov — omsætning, balancesum og årsværk — og de fleste nye selskaber ligger langt under alle tre.